일반음식점과 유흥주점은 그 등록 형태에 따라 영업 내용과 과세 방법이 달라진다. 오늘은 유흥주점에 대한 과세 문제로 어떤 것들이 있는지 살펴보기로 한다.
식품위생법에 따라 술을 팔 수 있는 곳은 일반음식점과 단란주점, 그리고 유흥주점으로 나뉜다. 패스트푸드나 분식점과 같은 휴게음식점은 음식을 팔 수는 있으나 술을 팔지 못하게 되어 있다. 일반음식점은 음식과 함께 부수적으로 음주행위가 허용되며 부가가치세와 소득세 또는 법인세를 신고 납부할 의무가 있으나 개별소비세 과세 대상에서 제외되고, 취득세와 재산세 중과세 대상에도 포함되지 않는다.
단란주점이란 주로 주류를 조리, 판매하는 영업으로서 손님이 노래를 부르는 행위가 허용되는 곳을 말한다. 접대서비스를 제공할 수 없으며 춤을 추는 행위도 할 수 없다.
유흥주점은 주로 주류를 조리, 판매하는 영업으로서 유흥종사자를 두거나 유흥시설을 설치하여 노래를 부르거나 춤을 추는 행위가 허용되는 장소이다.
여기서 유흥종사자는 접객서비스를 하는 접대부를 말하며 유흥시설이란 나이트클럽 등과 같이 춤을 출 수 있는 무도 시설을 의미한다.
개별소비세법에서는 유흥주점을 과세유흥장소에 포함시켜 요금의 10%를 세금으로 부과한다. 여기에서 요금이란 음식료, 연주료, 봉사료 등 명목이 무엇이든지 경영자가 고객으로부터 받는 금액을 말한다.
개별소비세를 과세하는 과세유흥장소에는 유흥주점 이외에도 외국인전용 유흥음식점과 기타 이와 유사한 장소를 과세 대상으로 정하고 있다.
또한 유흥주점은 지방세법상 사치성 재산에 해당되므로 취득세와 재산세의 중과세 대상이 된다. 일반적인 취득세율은 4%이지만 유흥주점으로 사용하는 경우에는 고급오락장으로 분류되어 그 건축물과 부속토지에 대하여 12%의 높은 세율을 적용한다.
재산세의 경우도 일반적인 건축물은 0.25%의 세율에 해당하고 토지의 경우 0.2-0.4%의 세율로 과세가 되나 유흥주점에 사용되는 토지와 건축물은 고급오락장에 해당하여 4%로 중과세 된다. 재산세는 건물주가 부담해야 하는 세금이므로 세입자가 유흥주점을 경영하는 경우 증가되는 재산세 부담에 대하여 다툼이 있을 수 있으므로 임대차 계약단계에서 확실히 해두어 야 한다.
유흥주점에 대해서는 부가가치세법에서도 의제매입세액 공제율도 4/104로 일반음식점의 9/109에 비하면 불리한 규정을 두고 있다.
또한 최근에는 유흥주점의 부가가치세 탈루를 방지하기 위하여 신용카드 회사에서 유흥주점의 부가가치세를 대리납부 하는 제도가 생겼다. 신용카드 회사가 카드대금을 유흥주점에 지급할 때 일정 비율의 부가가치세를 원천징수하여 납부하고, 나머지는 부가가치세 신고 기간에 유흥주점이 정산하는 제도이다.
이렇게 유흥주점으로 등록이 되면 세금면에서 여러가지 불이익을 감수해야 함을 사업을 시작할 때 고려해야 할 것이다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
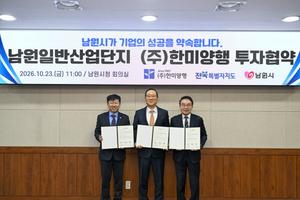 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약