부모 소유의 부동산을 자녀에게 무상으로 사용하게 하는 행위는 원칙적으로 증여에 해당한다.
그러나 세법에서는 이러한 경우 법에 정한 계산 방식에 의한 수증자의 이익이 일정 금액 이상인 경우에 한하여 과세하기 때문에 이를 잘 활용한다면 자녀에게 합법적인 방법으로 편의를 제공할 수 있게 된다.
이OO씨는 보유하고 있는 주택 2채 중 1채를 딸에게 증여하고 싶지만 큰 금액의 증여세를 내야 한다는 말을 듣고 증여는 나중에 하더라도 일단 취직하여 독립하는 딸의 안정된 주거를 확보하기 위하여 해당 주택을 무상 사용하도록 하였다. 해당 주택은 시가 5억원인 아파트로 경기도에 소재하고 있다.
이 경우 이OO씨 딸은 증여세를 내야 할까?
부동산 무상 사용에 따른 이익의 증여란 타인의 부동산을 무상으로 사용함에 따라 이익을 얻은 경우에 그 무상사용을 개시한 날을 증여일로 하여 아래 산식에 따른 이익을 사용자의 증여재산가액으로 한다. 단, 그 부동산 소유자와 함께 거주하는 주택과 부속토지는 제외하고, 무상 사용에 따른 이익이 1억원 이상인 경우에 한하여 적용한다.
※ 부동산무상사용이익 = 5년간 각 연도의 부동산 무상사용이익 × 연금의 현가 계수(10%, 5년)
※ 각 연도의 부동산 무상사용이익 = 해당 부동산 가액 × 연간 사용 요율(2%)
부동산 무상 사용이익을 계산할 때 무상사용 기간은 5년으로 하며, 5년을 초과하는 경우에는 그 다음날에 새로이 해당 부동산의 무상 사용을 개시한 것으로 본다.
이OO씨 딸이 사용하는 아파트의 시가가 5억원이므로 위 산식에 따라 계산하면 각 연도의 부동산 무상사용이익은 1000만원이 되고 5년간 부동산 무상사용이익은 약 3800만원이 된다. 따라서 이 금액이 1억원에 미달하기 때문에 이OO씨의 딸은 증여세 부담없이 무상으로 아파트를 이용할 수 있게 된다.
무상사용 이익이 1억원이 되는 주택의 시가를 역산하면 약 13억 1800만원이 된다.
즉 13억원 이하의 주택을 자녀에게 무상으로 사용하게 하는 경우는 증여세 과세대상이 아니라는 것이다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
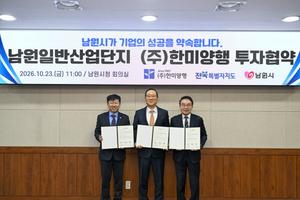 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약