1. 2021.1.1. 이후 취득하는 분양권은 다른 주택의 비과세 및 중과 여부를 판단할 때 주택 수에 포함된다.
여기서 분양권이란, 주택법 등 대통령령으로 정하는 법률에 따른 주택에 대한 공급계약을 통하여 주택을 공급받는 자로 선정된 지위(해당 지위를 매매 또는 증여 등의 방법으로 취득한 것을 포함한다)를 말한다. (소득세법 제 88조)
1) 2020.12.31.까지 취득한 분양권
다른 주택의 비과세 및 중과 여부를 판단할 때 주택 수에 포함되지 않는다. 비과세 요건을 갖춘 주택을 소유한 자가 2020.12.31.이전에 분양권을 취득한 상태에서 기존 비과세 요건을 갖춘 주택을 매도할 경우 분양권은 주택 수에 포함되지 않으므로 양도하는 주택은 비과세가 가능하다.
2) 2021.1.1. 이후 취득한 분양권
다른 주택 취득세 중과 여부, 다른 주택의 비과세 여부, 다른 주택의 중과 여부 판단 시 분양권이 주택 수에 포함된다.
3) 오피스텔 분양권
다른 주택의 비과세나 중과 여부를 판단할 때 주택 수에 포함되지 않는다. 오피스텔 분양권은 분양권 상태에서는 주거용으로 사용할지 알 수 없고 준공된 후 주거용으로 사용하더라도 소급해서 규제를 하지도 않으므로 소득세법 제 88조에서 규정한 ‘주택법 등에 따른 주택의 입주자로 선정된 지위’ 분양권으로 볼 수 없고 “부동산을 취득할 수 있는 권리”로 세법을 적용하는 것으로 이해하면 될 듯하다.
2. 단기양도 양도소득세 세율
1) 분양권 단기양도 양도소득세율
2021.6.1. 이후 양도 분부터 분양권 단기 양도소득세율이 강화되어 취득한지 1년 이내 양도하면 70%, 1년경과 후 양도하면 60%의 세율이 적용되며, 이 단기양도 세율은 해당 분양권이 비조정대상지역에 위치하고 있더라도 동일하게 적용된다.
2) 오피스텔 분양권 단기양도 양소득세율
소득세법 제 88조에 따른 분양권 단기양도에 한하여 60-70% 중과세율이 적용된다고 규정하고 있고, 오피스텔 분양권에 대해 세법 적용에 있어서 “부동산을 취득할 수 있는 권리”에 해당되어 1년 이내 양도하면 50%, 1년경과 후 2년 이내 양도하면 40%, 2년경과 후 양도하면 기본세율이 적용된다.
분양권이더라도 아파트 분양권인지, 오피스텔 분양권인지에 따라 세법 적용이 다르므로 차이점을 잘 알고 투자하셔야 세법 적용에 있어서 불이익을 줄일 수 있다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
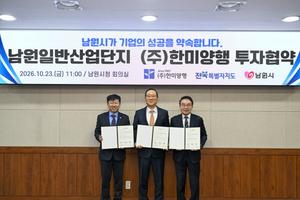 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약