1. 1세대 1주택 양도소득세 비과세 고가주택 기준금액 상향
1세대 1주택 양도소득세 비과세 고가주택 기준금액을 종전 실거래가액 9억에서 2021년 12월 8일 이후 양도하는 분부터 1세대 1주택자의 양도소득세 부담 완화 취지로 12억 원으로 상향 조정 하였다.
1) 종전에는 양도차익 중 양도가액 9억원 초과분에 대해서만 고가주택 양도차익으로 보았으나 상향 조정으로 양도차익 중 양도가액 12억원 초과분에 대해서만 고가주택 양도차익으로 본다.
2) 고가주택 장기보유특별공제액도 종전에는 장기보유특별공제액 중 양도가액 9억원 초과분에 대해서만 공제를 해주었으나, 상향 조정으로 장기보유특별공제액 중 양도가액 12억원 초과분에 대해서만 공제된다.
3) 기준금액 상향 조정으로 얼마나 양도소득세 부담이 완화가 되었을까요?
사례) 2022년 1월 양도 양도가액 12억원 (취득가액 6억원, 5년 보유, 2년 이상 거주)
종전 기준금액 9억원인 경우 양도소득세
양도차익 = (12억-6억원) X (12억-9억)/12억 = 1.5억
장기보유특별공제액 = [6억 X (4% X 5년 + 4% X 2년)] X (12억-9억)/12억 = 4200만원 양도소득세와 지방세를 포함하여 세 부담은 약 2420만원 정도 된다.
이 사례의 경우 세법 개정으로 비과세 기준금액이 12억 원이므로 12억원 초과된 금액이 없으므로 양도소득세 부담은 없게 된다. 따라서 세법개정으로 약 2420만원 정도 양도소득세 부담이 완화되는 효과가 있다.
2. 조합원입주권에 대한 양도소득세 비과세 요건에 분양권 추가
종전 1조합원입주권에 대한 양도소득세 비과세 요건은 양도일 현재 다른 주택, 조합원입주권 보유를 하지 않은 경우였다.
세법 개정으로 2022년 1월 1일 이후 취득하는 조합원입주권부터 주택과의 과세 형평성을 제고하기 위해 비과세 요건이 양도일 현재 다른 주택, 조합원입주권, 분양권 미보유로 종전에서 분양권을 추가하였다.
양도일 현재 1주택을 소유한 경우 주택 취득일부터 3년이내 조합원입주권을 양도하여야 한다는 규정은 종전과 동일하다. 여기서 조합원입주권이란, 관리처분계획일 현재 1세대 1주택 요건을 충족하는 기존주택을 소유하는 세대가 관리처분계획 등으로 인하여 취득한 입주권을 말한다. 양도일 현재 1주택을 소유한 경우 주택 취득일부터 3년이내 조합원입주권을 양도하여야 한다는 규정은 종전과 동일하다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
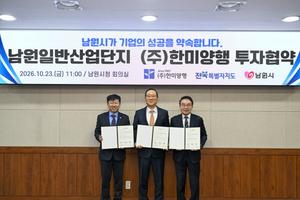 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약