부부가 모두 근로소득금액이 100만원(총급여 500만원)을 초과하는 근로자인 부부를 가정 함.
1. 기본공제
소득금액 100만원을 초과하는 맞벌이 부부는 서로에 대해 기본공제가 불가능하다. 배우자 외 가족 (지계존속, 직계비속, 형제자매 등 부양가족 공제)을 부양하는 경우, 부부 중 1인이 공제 가능하며, 중복하여 공제는 불가능하다.
2. 추가공제
기본공제 대상이 아닌 배우자는 추가공제도 불가능하고, 배우자 외 부양가족에 대해 기본공제를 신청한 근로자가 추가공제를 적용 받는다.
3. 자녀세액공제
본인이 기본공제를 받는 자녀(입양자, 위탁아동 포함)에 대해서는 배우자가 자녀세액공제를 공제 받지 못한다. 따라서 자녀에 대해서 기본공제를 적용받는 근로자가 자녀세액공제도 공제받으실 수 있다.
4. 보험료 세액공제
1) 맞벌이 배우자 보험료
본인이 계약자이며 피보험자가 배우자인 경우 서로 기본공제 대상자에 해당하지 않으므로 부부 모두 공제가 불가능하다. 다만, 근로자 본인이 계약자이고 피보험자가 부부공동인 보장성보험의 보험료는 근로자 본인이 공제가능하다.
2) 배우자 외 부양가족 보험료
본인이 기본공제 받는 자녀의 보험료를 배우자가 지급하는 경우 부부 모두 보험료공제가 불가능하다.
5. 의료비 세액공제
1) 맞벌이 배우자 의료비
소득이 있는 배우자를 위하여 지출한 의료비는 의료비에 대해서는 소득제한이 없으므로 지출한 본인이 공제 가능하다.
2) 배우자 외 부양가족 의료비
부부 중 부양가족을 기본공제 받는 근로자가 부양가족을 위해 지출한 금액을 공제한다.
6. 교육비 세액공제
1) 맞벌이 배우자 교육비
본인이 배우자를 위하여 지출한 교육비는 공제가 불가능 하다.
2) 배우자 외 부양가족 교육비
부부 중 부양가족을 기본공제 받는 근로자가 부양가족을 위해 지출한 금액을 공제한다.
7. 기부금 세액공제
1) 본인이 지출한 기부금은 맞벌이 배우자가 공제 받을 수 없다.
2) 부양가족을 기본공제 받는 근로자가 해당 부양가족이 지출한 기부금을 공제 받을 수 있다.
8. 신용카드 소득공제
1) 가족카드를 사용한 맞벌이 부부는 카드 사용자 기준으로 각각 공제한다. (결제자 기준이 아님에 유의)
2) 부양가족을 기본공제 받는 근로자가 해당 부양가족의 신용카드 사용금액을 공제 받는다.
* 일반적인 경우 부양가족 공제는 부부 중 근로소득금액이 높은 쪽이 유리하다. 단, 소득세는 누진세율 구조이므로 부부의 과세표준이 비슷하거나 한계세율 근처에 있는 경우 인적공제를 적절하게 배분하여 공제해야 절세가 가능하다.
* 최저사용금액이 있는 의료비(총급여액 3%), 신용카드(총급여액 25%) 등의 경우 근로소득이 적은 배우자가 지출할 경우 절세가 가능하다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
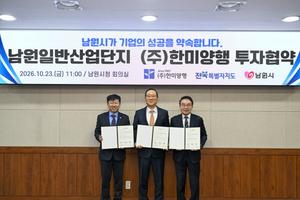 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약