1세대가 1주택을 취득(이하 ‘종전주택’이라 한다) 하고 취득일로부터 1년이 경과된 후 신규주택을 취득하는 경우 신규주택 취득일로부터 3년 이내 종전주택을 양도하면 일시적 1세대 1주택에 해당되어 양도소득세 비과세가 가능하다.
이후 개정으로 3년 이내 종전주택 양도에 대해서 다음과 같은 예외가 있음에도 신규주택을 취득하고 3년 이내에만 종전주택들 양도하면 비과세가 된다고 알고 계시는 분들이 상담을 하다보면 많이 계신다. 실제로 예외에 해당되어 일시적 1세대 1주택에 대한 비과세에 해당되지 않는데 양도소득세 신고를 하지 않다가 양도소득세신고를 기한후로 신고를 하라는 안내문을 받고 놀라 사무실로 상담하시러 오시는 분들도 계신다.
일시적 1세대 1주택에 대한 예외는 다음과 같다.
1) 2년 이내 종전주택을 양도해야하는 경우
종전주택이 조정대상 지역에 있는 상태에서 2018년 9월 14일 이후부터 2019년 12월 16일 이전까지 조정대상지역내 있는 신규주택을 취득하는 경우에는 종전주택을 2년 이내 양도 해야 비과세가 가능하다. 다만, 2018년 9월 13일 이전에 매매계약을 체결하고 계약금을 지급하는 경우에는 종전대로 3년 이내 양도하면 비과세가 가능하다.
2) 1년 이내 이사, 전입 하고 양도해야 하는 경우
종전주택이 조정대상지역에 있는 상태에서 2019년 12월 17일 이후에 조정대상지역내 있는 신규주택을 취득하는 경우에는 신규주택으로 1년 이내 세대전원이 이사하고 전입신고 하고, 종전주택을 1년 이내 양도해야 비과세 가능하다. 다만, 2019년 12월 16일 이전에 매매계약체결을 하고 계약금을 지급한 경우에는 종전대로 3년 또는 2년이 적용되어 비과세 여부를 판단한다. 이 경우에 신규주택에 기존의 세입자가 있는 경우로 잔여 임대기간까지 전입신고를 하고 종전주택을 양도해야 하는데 이 경우에도 그 기간이 2년을 넘을 수 없다.
며칠 전 상속으로 받은 주택이 있는 경우 일시적 1세대 1주택 비과세에 대한 상담사례를 예로 들어보고자 한다.
1주택을 취득 보유(이하 ‘일반주택’ 이라 함) 한 상태에서 아버지로부터 주택 1채를 상속 (이하 ‘상속주택’ 이라 함) 받은 다음 신규 일반주택을 추가 취득하고 3년 이내 일반주택을 양도하는 경우 1세대 일시적 1주택에 대한 비과세를 받을 수 있을까?
정답은 비과세를 받을 수 있다.
일반주택을 양도할 때 법 소정에 해당되는 상속주택은 주택으로 보지 않으므로 신규 일반주택을 취득한 날로 3년 내 종전 일반주택을 양도하는 경우 비과세를 받을 수 있다.
여기서 조심해야할 것은 종전 일반주택을 양도해야지 상속주택을 먼저 양도 하는 경우에는 3주택에 해당되어 일시적 1주택 비과세를 적용받을 수 없다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
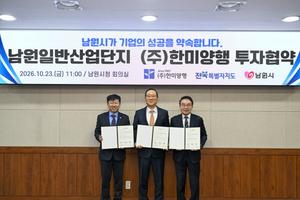 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약