부모와 자녀 간은 세법상 특수관계자에 해당한다. 만일 이들이 양도거래를 하면 우선 양도자에게 부당행위계산부인제도가 적용되어 시가로 과세가 될 수 있다.
하지만 현실에서 시가를 파악하기가 힘든 경우가 많기 때문에 통상 기준시가보다 약간 높은 수준에서 거래금액을 정하는 경우가 많다,
하지만 과세관청은 부당행위거래에 대해서는 시가로 과세하는 것이 원칙이므로 시가파악을 위해 매매사례가액(유사한 자산의 매매가액을 말한다) 등을 찾아 시가로 과세를 하려고 할 것이다. 사례로 검토를 해보자.
(사례)
아버지와 자녀가 주택(거래가액:3억원, 시세:5억원, 취득가액:1억원)을 거래하는 경우
1. 저가 양도자의 세금검토
아버지가 자녀에게 양도하는 것인 만큼 특수관계자 간의 거래로 부당행위계산제도가 적용되는지 살펴보아야 한다.
이 제도는 특수관계자 간의 거래를 통해 세금을 부당히 감소시키는 경우에 적용되는데, 구체적으로 저가로 양도한 가액이 시가의 5%(또는 이익기준 3억원) 이상 차이가 나면 이 제도가 적용된다.
사례는 시가 5억원짜리 주택을 3억원에 양도했으므로 이 제도가 적용된다.
따라서 과세관청은 아버지에게 양도가액을 3억원에서 5억원으로 수정, 양도차익을 2억원에서 4억원으로 수정하여 과세한다.
만약 아버지가 1세대 1주택인 경우 비과세가 적용되므로 양도가액이 시가로 변경되더라도 세금추징이 없거나 미미할 수 있다.
2. 저가 양수자의 세금검토
자녀는 이 거래를 통해 이익을 본 경우에 해당된다. 따라서 이익에 대해서는 증여세를 과세하는 것이 맞다.
다만, 이 이익이 시가의 30% 또는 3억원 이상이 되어야 하므로 이 부분을 먼저 따져보아야 한다.
이 사례에서 시가는 5억원이며, 이 금액의 70%는 3.5억원 이므로 저가 양도에 대한 증여규정이 적용된다. 따라서 자녀가 받은 이익에 대해서는 증여세가 과세된다.
현행법에서는 시가 차이인 2억원에 대해 과세하는 것이 아니라, 2억원에서 다음 중 적은 금액을 차감한 잔액에 대해 과세한다.
⓵ 시가의 30% (사례:1.5억원)
⓶ 3억원
증여재산가액 5천만원(2억원–1.5억원) - 증여재산공제 5천만원(자녀:성년자)으로 과세표준이 0원으로 산출세액은 0원으로 증여세액은 없다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
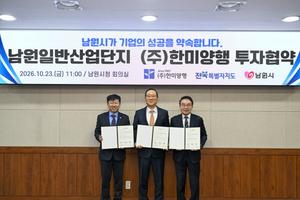 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약