은행들이 소비자가 대출 시 구속성 금융상품(속칭 '꺽기') 가입 강요로 중소기업과 서민 소비자들의 피해가 근절되지 않고 있다고 한다.
은행들은 은행업감독규정상 구속성예금의 정의를 '여신전후 1개월’과 '대출금의 1/100'로 정한 것을 교묘하게 피하거나, 대상에서 제외되어 있던 방카슈랑스 보험 상품과 펀드를 가입시켜 소비자의 부담을 가중시키고 있다는 것이다.
다시 말해 은행들이 소비자에게 대출해 주면서, '갑'의 지위를 이용해 여전히 '꺽기' 행위를 일삼고 있는 것이다.
특히 은행들은 꺽기 행위를 주로 수수료 수입이 많은 방카슈랑스 보험상품이나 펀드를 주로 활용해 왔다.
앞서 금융감독원은 국민, 외환, 광주, 수협은행이 총 113건에 대해 26억6,000만원의 구속성 금융상품 수취한 혐의로 과태료 2,500만원씩과 국민은행에 기관주의 조치 등을 취했으나, 아직도 대부분의 은행 영업현장에서는‘꺽기’ 행위가 전혀 개선되지 않고 있다.
해서 금감원은 지난 3월 1일부터 은행법 감독규정을 개정해 대출실행일 전후 1개월 내에 판매한 금융상품으로 예·적금상품은 월금액이 대출의 1% 초과한 경우에 꺽기로 간주하고, 대상에서 제외 되었던 보험과 펀드는 금액에 상관없이 모두 꺾기로 간주했다.
하지만 이 1%를 초과한 경우 꺽기로 간주한다는 것은 이를 거꾸로 말하면 1%까지는 거래를 할 수 있다는 뜻이 된다.
즉, 대출금액의 1%를 초과하지 않으면 된다는 규정은 은행이 1년에 대출금액의 12%를 예금 등으로 수취해도 구속성 예금의 범주에 들지 않는다는 뜻도 된다.이는 곧 소비자들에게 있어서는 충분히 부담스러운 액수일 수 있는 것이다.
결국 은행들로서는 대출금액의 월 1%라는 제한을 걸어도 1년 만기 예금상품을 활용하면 12%, 2년 만기 예금상품은 24%, 3년 만기 예금상품은 36%까지 '꺾기'에 걸리지 않고 수취할 수 있게 된다.
일례로 특정 중소기업이 은행으로부터 10억원을 대출받는다고 가정할 경우, 은행 측은 3년 기준 최대 3억6,000만원까지 합법적으로 대출자에게 예적금 가입을 강요할 수 있는 셈인 것이다.
은행이 '갑'의 지위를 이용해 소비자에게 '꺽기'를 강요하는 것은 소비자에게 과도한 부담을 주는 불공정한 행위이고 전형적인 '구태'로서 하루빨리 없어져야 할 악습이다.
소비자들의 부담을 축소시키기 위해 '꺾기' 관련 제한 규정을 더욱 강화해야 할 것이다
전주일보 webmaster@jjilbo.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
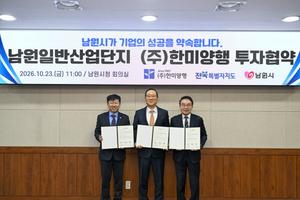 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약