세무상담을 하면서 가장 많이 듣는 질문이 자신이 보유한 농지가 사업용토지인지 아닌지에 대한 질문이다.
비사업용토지란 소유자가 토지의 용도에 맞게 사용하지 않으면서 보유하고 있는 토지를 말합니다. 농사를 짓지 않으면서 농지를 보유하거나, 도시에 살면서 임야를 보유하거나, 나대지 상태로 보유하고 있는 경우에 이를 ‘비사업용토지’라고 한다. 나대지는 지목이 대지인데도 지상에 건물 없이 그냥 놀리는 땅을 말한다.
비사업용토지는 소유자가 투기목적으로 보유한다고 보고 일반 토지를 양도하는 경우 적용되는 세율에 10%가 중과하고 있어 사업용인지 여부에 따라 세부담 차이가 크기 때문에 관심이 많은 것 같다.
1) 요즘 도시인들에게 주말농장이 인기가 있는데요. 주말농장을 사업용토지로 볼 수 있을까요?
2003년 1월 1일 이후 농지취득자격증명으로 농지를 취득하고, 세대별 소유면적이 1,000제곱미터 미만 조건만 충족을 하면 근처에 살지 않고 총급여가 3,700만원이 넘어도 사업용토지로 인정된다.
일반 농지에 비교하여 거주지역이나 총급여 제한이 없으므로 가족들과 주말농장 체험도 하고 동시에 작지만 농지에 투자를 해보는 것도 좋을 듯 싶다.
이 경우 주말농장으로 사용했다는 증빙서류로 농지취득자격증명을 반드시 제출해야 함에 주의를 해야 한다.
2) 도농복합도시에는 회사 다니면서 농지를 취득하여 농사를 짓고 있는 분들이 많은데 이 경우 농지를 양도하면 사업용으로 볼 수 있을까요?
일반 농지는 주말농장과는 달리 그 지역, 또는 연접한 시.군.구(직선거리 30키로미터 이내 지역 포함)에 살면서 소유자가 직접 농사를 지어야 사업용토지로 본다. 상시 농업에 종사하거나, 농작업의 2분의 1 이상을 자기 노동력으로 경작 또는 재배해야 한다.
사업용토지로 인정받으려면 직전 3년 중에서 2년은 살면서 직접 경작을 해야 하는데. 이때 자경기간 중에 총급여나 사업소득(농업.임업. 및 비과세 농가부업소득, 부동산 임대소득 제외)의 합계가 3,700만원 이상인 과세기간은 경작기간에서 제외된다. 따라서 근로소득이 있다면 총급여가 한해에 3,700만원 미만이고, 실제농사를 지었다는 증빙이 있을 때에만 자경기간으로 인정받을 수 있다.
3) 상속받거나 증여받은 농지를 보유하는 동안 농사를 짓지 않았는데 팔려고 하는 경우 사업용토지로 볼 수 있을까요?
상속받거나 증여받은 농지를 모두 사업용토지로 보는 것은 아니고 다음에 해당하는 경우에 사업용토지로 본다
# 상속개시일, 즉 부모 사망일로부터 5년 안에 양도하면 사업용토지로 보아 양도소득세가 과세된다.
# 직계존속 또는 배우자가 8년 이상 재촌. 자경한 농지, 임야, 목장용지를 상속 또는 증여받은 경우에는 보유기간에 제한 없이 언제든 팔아도 사업용토지로 본다. 다만 도시지역 내 농지 등은 제외됨에 유의해야 한다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
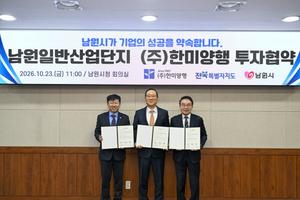 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약