도시에 살면서 농지나 임야 등을 소유하고 있는 사람들이 많이 있는데, 이 경우 비사업용 토지가 무엇이며 어떤 경우에 어느 정도 중과세가 되는지 확실히 알고 있어야 토지 양도에 따른 중과세를 피해나갈 수 있을 것이다.
비사용 토지란 토지에 대한 투기 이익을 환수하기 위해 도입한 양도소득세의 중과세 대상이 되는 토지를 말한다. 비사업용 토지는 농지, 임야, 목장용지, 주택부속토지, 별장의 부속토지, 기타 나대지, 잡종지 등으로 구분된다.
사업용으로 인정되는 경우는 농지의 경우 농지 근처에 거주하면서 농작업의 1/2 이상을 자기의 노동력으로 경작해야 하며, 임야의 경우는 임야 근처에 거주해야 하는 등 각 지목에 따라 기준을 가지고 있다. 비사업용 토지로 중과세 되지 않으려면 양도일 직전 5년 중 3년 이상을 사업용으로 사용하거나, 양도일 직전 3년 중 2년 이상을 사업용으로 사용하거나, 소유 기간 중 60% 이상의 기간을 사업용으로 사용해야 한다.
또한 법령에 따라 사용이 금지되거나 제한된 토지의 경우는 사용이 금지 또는 제한된 기간을 비사업용 토지가 아닌 것으로 보아 위 기간 기준을 적용하고, 부동산 침체로 2009년 3월 16일부터 2012년 12월 31일까지 취득한 토지에 대해서는 규정을 완화하여 비사업용 토지로 보지 않고, 직계존속이 8년 이상 토지 소재지에 거주하면서 직접 경작한 농지, 임야, 목장용지로서 이를 상속 또는 증여 받은 경우 등 기간 기준에 관계 없이 비사업용 토지로 보지 않는 경우 등 비사업용 토지 중과세 대상에 대한 규정은 복잡하니 사례별로 잘 체크해 볼 필요가 있다
이남원씨는 2013년 1월 1일 남원에 임야를 구입하였다. 2015년 7월 1일 근무처 이전으로 서울로 이사하여 거주하다가 2018년 1월 1일 정년퇴임하고 남원 임야 근처로 다시 이사와서 살다가 2019년 1월 1일 해당 임야를 양도하였다. 이남원씨가 양도한 임야는 비사업용 토지로 중과세 대상이 될까?
답은 ‘비사업용 토지로 중과세된다’ 이다. 서울로 이사를 하여 서울에서 거주하는 기간이 비사업용 기간에 해당된다. 첫째, 직전 5년 보유기간 중 사업용으로 인정되는 기간은 2년 6개월로서 3년 이상 조건에 미달하며, 최근 3년 중에도 1년만 사업용으로 사용하여 2년 이상 조건을 만족하지 못했고, 셋째, 총 보유기간 6년 중 3년 6개월만 사업용으로 사용하여 60%에 미달하므로 세가지 조건을 모두 충족하지 못했기 때문이다.
만약에 이남원씨가 약 3달정도 후인 2019년 4월에 양도를 하였다면 총 보유기간 중 60% 이상을 사업용으로 사용하게 되어 비사업용 토지를 중과되지 않는다.
이와 같이 비사업용 토지 중과세를 피하기 위해서는 사전 면밀한 계획을 가지고 사업용으로 인정받을 수 있는 방안을 모색해야 할 것이다.
남원뉴스 news@namwonnews.com
<저작권자 © np남원뉴스, 무단 전재 및 재배포 금지>
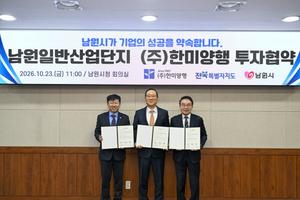 (주)한미양행, 남원일반산업단지에 191억원 규모 투자협약